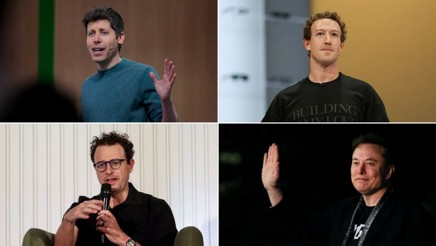
Trong nhiều doanh nghiệp công nghệ, nhà sáng lập không chỉ là người điều hành mà còn nắm quyền lực vượt xa một CEO thông thường. Có người tạo ảnh hưởng nhờ uy tín, tầm nhìn và khả năng tập hợp nhân sự, đối tác. Có người còn được trao quyền biểu quyết vượt trội, quyền chi phối hội đồng quản trị hoặc những cơ chế hạn chế khả năng can thiệp của cổ đông.
Đằng sau những quyền lực đó là một lập luận quen thuộc: doanh nghiệp thành công nhờ tầm nhìn của nhà sáng lập và cần bảo vệ người đã tạo ra nó. Nhưng khi ảnh hưởng cá nhân được chuyển thành các điều khoản cổ phần và quy chế quản trị, một câu hỏi xuất hiện: nhà sáng lập đang được trao quyền để bảo vệ doanh nghiệp, hay doanh nghiệp đang được thiết kế để bảo vệ quyền lực của nhà sáng lập?
Hiện tượng này có thể tạm gọi là key-man privilege – đặc quyền dành cho những cá nhân được xem là không thể thay thế. Khái niệm này có liên hệ với key-man risk, tức rủi ro doanh nghiệp phụ thuộc quá mức vào một nhân sự chủ chốt. Tuy nhiên, hai vấn đề không giống nhau. Một bên là sự lệ thuộc có thể tạo ra rủi ro; bên kia là những quyền lực đặc biệt được trao hoặc được thiết kế để duy trì vị thế của người nắm quyền.
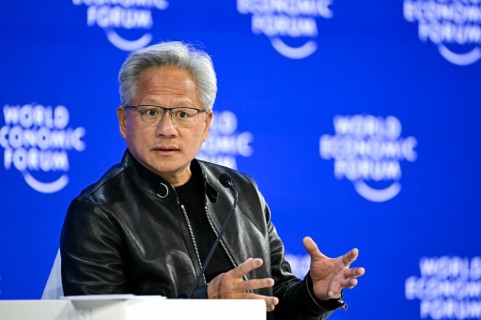
Jensen Huang: quyền lực không cần cổ phần chi phối
Jensen Huang cho thấy một nhà sáng lập có thể trở thành trung tâm quyền lực của doanh nghiệp mà không cần nắm quyền biểu quyết chi phối. Khác với Mark Zuckerberg ở Meta hay Elon Musk ở SpaceX, CEO Nvidia không được bảo vệ bằng cơ chế cổ phiếu có quyền biểu quyết vượt trội.
Theo hồ sơ ủy quyền năm 2026 gửi Ủy ban Chứng khoán và Giao dịch Mỹ (SEC), Huang sở hữu khoảng 3,58% cổ phần Nvidia. Công ty áp dụng nguyên tắc một cổ phiếu tương ứng một quyền biểu quyết, vì vậy tỷ lệ sở hữu của ông không mang lại quyền kiểm soát đặc biệt. Về lý thuyết, hội đồng quản trị vẫn có thể giám sát và thay thế ông theo các quy định quản trị của công ty.
Nhưng quyền lực thực tế của Huang lớn hơn nhiều so với tỷ lệ cổ phần ông nắm giữ. Đồng sáng lập Nvidia năm 1993, ông trực tiếp định hình chiến lược phát triển của công ty qua hơn ba thập niên, từ chip đồ họa đến điện toán tăng tốc và AI. Theo Reuters, hơn 60 lãnh đạo cấp cao báo cáo trực tiếp cho Huang, phần lớn phụ trách các lĩnh vực kỹ thuật. Cấu trúc quản lý phẳng này thay vì cấu trúc quản lý tầng giúp ông tham gia sâu vào nhiều quyết định, đồng thời khiến hoạt động của Nvidia tập trung đáng kể quanh một cá nhân.
Quyền lực của Huang còn có một khía cạnh khác: quyền lực mềm hình thành từ uy tín, tầm nhìn và khả năng tập hợp những người cùng theo đuổi một định hướng công nghệ. Trong hơn ba thập niên, ông không chỉ dẫn dắt Nvidia phát triển sản phẩm mà còn thuyết phục nhân viên, nhà đầu tư và đối tác kiên trì với những lựa chọn chiến lược, ngay cả khi tiềm năng thương mại chưa rõ ràng. Nền tảng CUDA và điện toán tăng tốc là những ví dụ cho thấy tầm nhìn dài hạn có thể tạo ra lợi thế cạnh tranh khi thị trường thay đổi.
Uy tín cá nhân của Huang cũng giúp Nvidia xây dựng quan hệ với các nhà sản xuất chip, nhà cung cấp hạ tầng và những tập đoàn công nghệ lớn. Ông không chỉ bán GPU mà còn đóng vai trò tập hợp một hệ sinh thái xoay quanh nền tảng của Nvidia. Trong trường hợp này, ảnh hưởng của ông không hoàn toàn đến từ chức danh CEO, mà còn từ khả năng khiến các đối tác tin tưởng và lựa chọn đi theo định hướng mà ông thúc đẩy.
Tuy nhiên, quyền lực ấy không chỉ mang tính mềm. Vị thế chiến lược của Nvidia trong chuỗi cung ứng chip AI khiến những quyết định của công ty có ảnh hưởng trực tiếp đến hoạt động của nhiều doanh nghiệp khác. Quyền lực cá nhân của Huang được khuếch đại bởi vị thế thị trường của Nvidia, trong khi uy tín và khả năng tập hợp của ông cũng góp phần củng cố vị thế đó.
Trường hợp Nvidia cho thấy một nghịch lý: Huang không có cơ chế cổ phần bảo đảm rằng ông không thể bị thay thế, nhưng việc tìm người thay thế ông lại là bài toán rất khó. Đây là biểu hiện rõ của rủi ro phụ thuộc vào nhân sự chủ chốt. Đồng thời, nó tạo ra điểm đối chiếu với những nhà sáng lập đã chuyển ảnh hưởng cá nhân thành đặc quyền được ghi nhận trong cấu trúc sở hữu và quản trị.
Meta: quyền biểu quyết vượt xa tỷ lệ sở hữu
Tại Meta, Mark Zuckerberg nắm quyền kiểm soát thông qua mô hình cổ phiếu hai loại. Cổ phiếu loại A có một quyền biểu quyết, trong khi cổ phiếu loại B có 10 quyền. Nhờ nắm giữ phần lớn cổ phiếu loại B, Zuckerberg kiểm soát đa số quyền biểu quyết, dù tỷ lệ quyền lực này không tương ứng với tỷ lệ sở hữu cổ phần.
Trong hồ sơ thường niên gửi SEC, Meta cho biết Zuckerberg có thể quyết định kết quả các vấn đề quan trọng, từ bầu thành viên hội đồng quản trị đến sáp nhập hoặc bán công ty. Nói cách khác, ngay cả khi các cổ đông khác không đồng thuận, họ vẫn khó có thể thay đổi những quyết định mà ông ủng hộ.
Meta cũng cảnh báo việc mất Zuckerberg có thể gây ảnh hưởng bất lợi đáng kể đến hoạt động kinh doanh.
Cấu trúc này thể hiện rõ một dạng key-man privilege: nhà sáng lập không chỉ giữ vai trò lãnh đạo nhờ năng lực hay thành tích, mà còn có quyền biểu quyết vượt trội được bảo vệ bằng thiết kế cổ phần. Những người ủng hộ cho rằng cơ chế này giúp nhà sáng lập theo đuổi tầm nhìn dài hạn, tránh bị chi phối bởi áp lực lợi nhuận trước mắt. Tuy nhiên, cổ đông thiểu số phải chấp nhận một thực tế: họ có thể góp vốn và chịu rủi ro tài chính nhưng không có quyền kiểm soát tương xứng.
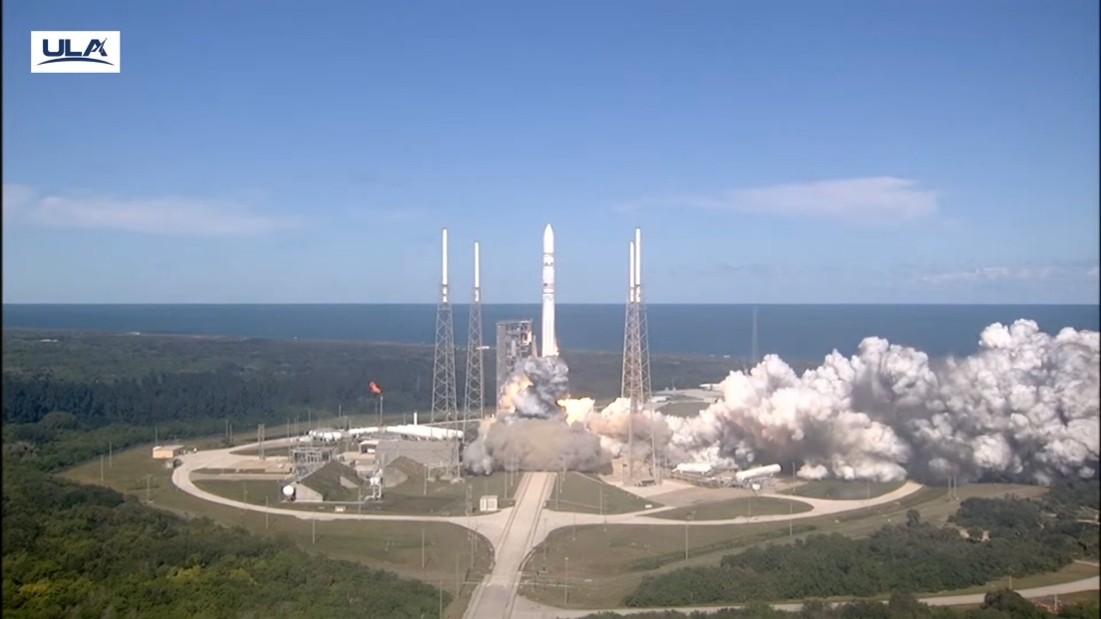
SpaceX: khi cổ đông có ít khả năng chất vấn người đứng đầu
SpaceX đẩy sự tập trung quyền lực đi xa hơn bằng cách kết hợp quyền biểu quyết vượt trội với những giới hạn đối với quyền của cổ đông.
Theo Reuters, hồ sơ đăng ký phát hành cổ phiếu của công ty cho thấy Elon Musk được trao quyền kiểm soát lớn thông qua cổ phiếu loại B có quyền biểu quyết cao. Cấu trúc này giúp ông nắm đa số quyền biểu quyết và có ảnh hưởng quyết định đối với việc lựa chọn, bãi nhiệm thành viên hội đồng quản trị. Reuters nhận định: “Người duy nhất có thể sa thải Musk là chính Musk.”
Ngoài ra, SpaceX áp dụng các điều khoản trọng tài bắt buộc và giới hạn quyền đưa đề xuất của cổ đông. Những quy định này thu hẹp khả năng nhà đầu tư sử dụng các cơ chế pháp lý và biểu quyết để chất vấn ban lãnh đạo.
Bruce Herbert, CEO công ty đầu tư Newground Social Investment, nhận xét các quy định trên đã đồng thời “đóng cửa biểu quyết, cửa tòa án và cửa đề xuất của cổ đông”.
Điểm đáng chú ý không chỉ là Musk có quyền lực lớn, mà còn là những con đường để hội đồng quản trị hay cổ đông kiểm soát quyền lực ấy bị thu hẹp. Khi nhà sáng lập vừa có thể chi phối hội đồng quản trị, vừa được bảo vệ trước nhiều hình thức chất vấn từ cổ đông, nguyên tắc giám sát trong quản trị doanh nghiệp có nguy cơ mất đi ý nghĩa thực chất.
Anthropic: đặc quyền nhân danh sứ mệnh
Anthropic cũng thiết kế cơ chế trao quyền biểu quyết đặc biệt cho nhóm sáng lập, nhưng mục tiêu được công ty đưa ra không đơn thuần là duy trì quyền lực cá nhân.
Theo hồ sơ đăng ký phát hành cổ phiếu gửi SEC, bảy nhà đồng sáng lập, trong đó có CEO Dario Amodei, sẽ nắm giữ một loại cổ phiếu đặc biệt thông qua một công ty trách nhiệm hữu hạn của nhóm. Loại cổ phiếu này có 50,1% tổng quyền biểu quyết trong các vấn đề của cổ đông, ngoại trừ những vị trí thuộc thẩm quyền lựa chọn của quỹ tín thác bảo vệ sứ mệnh công ty.
Anthropic cho rằng các nhà sáng lập có vị thế đặc biệt để gìn giữ sứ mệnh của doanh nghiệp. Công ty đồng thời duy trì Long-Term Benefit Trust, một quỹ tín thác có quyền lựa chọn và bãi nhiệm nhóm thành viên chiếm đa số trong hội đồng quản trị. Cơ chế này được thiết kế nhằm bảo đảm công ty cân bằng lợi ích cổ đông, tác động xã hội và mục tiêu phát triển AI có trách nhiệm.
Trường hợp Anthropic cho thấy đặc quyền của nhà sáng lập có thể được biện minh bằng một mục tiêu dài hạn, thay vì chỉ là quyền kiểm soát doanh nghiệp. Trong lĩnh vực AI, nơi các quyết định kinh doanh có thể tác động đến an toàn công nghệ và xã hội, việc bảo vệ sứ mệnh ban đầu có thể là một lý do để hạn chế quyền chi phối của nhà đầu tư ngắn hạn.
Tuy nhiên, cơ chế này cũng đặt ra vấn đề về tính đại diện và trách nhiệm giải trình. Khi quyền quyết định được chuyển từ cổ đông phổ thông sang nhóm sáng lập và quỹ tín thác, ai sẽ giám sát những người được trao quyền bảo vệ sứ mệnh? Nếu họ đưa ra quyết định gây tranh cãi, những bên chịu ảnh hưởng có thể yêu cầu xem xét bằng cách nào?
Đặc quyền có thể đi xa đến đâu?
Các trường hợp trên cho thấy quyền lực của nhà sáng lập có thể hình thành theo những cách khác nhau. Huang tạo ảnh hưởng nhờ uy tín cá nhân, tầm nhìn và vị trí trung tâm trong hệ sinh thái công nghệ. Zuckerberg bảo vệ quyền kiểm soát bằng cổ phiếu có quyền biểu quyết vượt trội. SpaceX kết hợp quyền lực của Musk với những giới hạn đối với khả năng can thiệp của cổ đông. Anthropic chia sẻ quyền lực giữa nhóm sáng lập và một quỹ tín thác nhằm bảo vệ sứ mệnh dài hạn.
Điểm chung là quyền lực của nhà sáng lập không chỉ dựa vào năng lực điều hành hay uy tín cá nhân. Ở một số doanh nghiệp, nó còn được củng cố bằng những cơ chế có thể tồn tại lâu dài, ngay cả khi các cổ đông khác muốn thay đổi ban lãnh đạo.
Những cơ chế này có thể giúp doanh nghiệp duy trì định hướng chiến lược, tránh bị chi phối bởi áp lực lợi nhuận ngắn hạn và trao cho người sáng lập đủ quyền lực để thực hiện những quyết định khó khăn. Nhưng chúng cũng có thể làm suy yếu vai trò giám sát của hội đồng quản trị, giảm tiếng nói của cổ đông thiểu số và khiến quyền lực tập trung vào một nhóm nhỏ khó bị kiểm soát.
Vấn đề vì thế không phải là nhà sáng lập có xứng đáng được trao quyền lực lớn hay không. Câu hỏi quan trọng hơn là quyền lực ấy có giới hạn, có thể được giám sát và có cơ chế giải trình hay không.
Trong ngành AI, câu hỏi này càng đáng chú ý. Các doanh nghiệp kiểm soát chip, mô hình AI và hạ tầng tính toán đang nắm giữ những nguồn lực có ảnh hưởng vượt ra ngoài phạm vi một công ty. Khi một số ít nhà sáng lập có thể quyết định hướng phát triển của những công nghệ có tác động rộng lớn, đặc quyền quản trị không còn chỉ là vấn đề nội bộ giữa doanh nghiệp và cổ đông.
Một nhà sáng lập có thể là người tạo ra lợi thế cạnh tranh lớn nhất cho công ty. Nhưng việc được xem là không thể thay thế không đồng nghĩa với việc họ không cần bị giám sát. Đặc quyền có thể giúp một nhà lãnh đạo bảo vệ tầm nhìn. Tuy nhiên, nếu không có giới hạn, nó cũng có thể biến tầm nhìn cá nhân thành quyền lực gần như không thể bị thách thức.
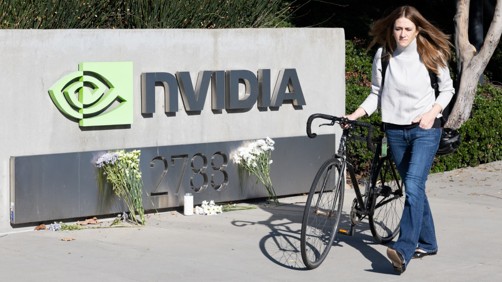
Một người đi bộ dắt xe đạp ngang qua biển hiệu Nvidia bên ngoài trụ sở công ty ngày 12-11-2026 tại Santa Clara, bang California. Một số bó hoa được đặt bên dưới biển hiệu. Ảnh: Getty Images