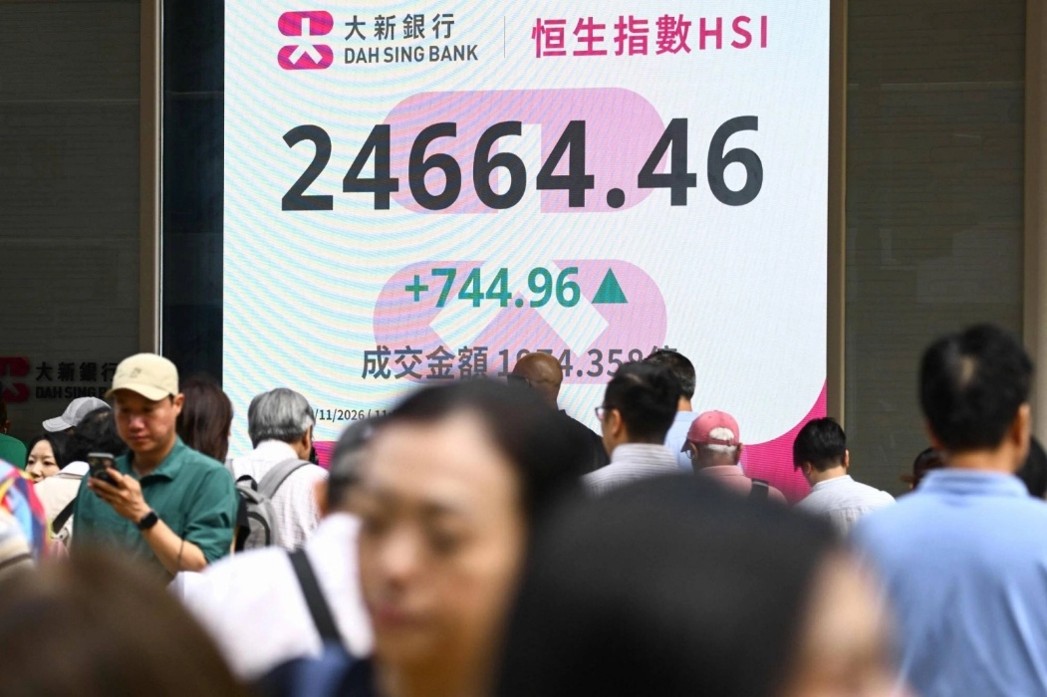
Sau khởi đầu đầy kỳ vọng vào cổ phiếu công nghệ, đà giảm của thị trường chứng khoán Trung Quốc đang thử thách niềm tin của nhà đầu tư cá nhân. Với khoảng 250 triệu người tham gia, nhóm này giữ vai trò lớn trong giao dịch trên thị trường.
Bước vào năm 2026, hàng triệu người Trung Quốc đổ tiền vào thị trường, đặt cược rằng sự phát triển của trí tuệ nhân tạo (AI), bán dẫn và robot sẽ tạo ra thế hệ doanh nghiệp dẫn đầu mới. Cơn sốt khiến nhiều đợt phát hành cổ phiếu lần đầu ra công chúng (IPO) được đăng ký mua vượt hàng nghìn lần. Nhiều cổ phiếu tăng vọt ngay trong phiên giao dịch đầu tiên, sau đó tiếp tục đi lên, mang lại lợi nhuận lớn cho những người mua sớm.
Tuy nhiên, thị trường hiện đã bước vào giai đoạn giá xuống, với hơn 3.000 tỷ USD vốn hóa bị thổi bay khi các chỉ số chủ chốt xóa sạch thành quả tăng trưởng của cả năm. Thanh khoản sụt giảm, còn các biện pháp hỗ trợ mới nhất chưa tạo được đà tăng bền vững.
Zhu Shengwei, nhà đầu tư cá nhân toàn thời gian tại Thâm Quyến, cho biết nhà đầu tư nhỏ lẻ thường chậm nhận ra hướng dịch chuyển của dòng tiền, mua vào khi những người tham gia trước đang tìm cách bán ra. Ông đang chuyển từ tự chọn cổ phiếu sang các phương pháp đầu tư định lượng.
Đây là mô hình diễn biến quen thuộc. Trong nhiều thập kỷ, thị trường chứng khoán Trung Quốc vẫn chật vật để trở thành kênh tích lũy tài sản đáng tin cậy cho các hộ gia đình. Trong 10 năm qua, chỉ số CSI 300 mang lại mức sinh lời trung bình 4,2% mỗi năm, thấp hơn nhiều so với 15,6% của chỉ số S&P 500. Điều này càng đáng chú ý khi nền kinh tế Trung Quốc tăng trưởng danh nghĩa khoảng 7% mỗi năm trong thập kỷ qua, vượt xa các nước phát triển, đồng thời sản sinh những doanh nghiệp có vị thế toàn cầu như BYD và DeepSeek.
Sự tương phản này phản ánh một nghịch lý: thành công trong xây dựng ngành công nghiệp và doanh nghiệp không phải lúc nào cũng chuyển hóa thành lợi ích cho cổ đông.
“Trung Quốc có thể thành công về công nghệ trong khi cổ đông vẫn chật vật tìm kiếm lợi nhuận”, Kenneth Goh, Giám đốc bộ phận quản lý tài sản cá nhân tại UOB Kay Hian, nhận định. Theo ông, chính sách hỗ trợ có thể giúp mở rộng năng lực sản xuất nhưng không mang lại cho doanh nghiệp đủ quyền định giá để bảo vệ biên lợi nhuận. Vấn đề ban đầu nằm ở lợi nhuận doanh nghiệp, nhưng giờ đã trở thành vấn đề niềm tin.
Đối với những hộ gia đình đã chịu tổn thất từ cuộc khủng hoảng bất động sản, đà giảm của chứng khoán tiếp tục gây khó khăn cho việc tích lũy tài sản, cũng như tìm kiếm một kênh đầu tư dài hạn có thể tin cậy.
Nhận thấy tình hình bấp bênh, trong tuần này, giới chức Trung Quốc đã quay lại sử dụng các biện pháp từng triển khai năm 2024 nhằm bơm thanh khoản vào thị trường và giảm chi phí vốn để hỗ trợ hoạt động mua cổ phiếu. Các nhà đầu tư nhà nước đã nối lại hoạt động mua vào mạnh tay nhằm chặn đà lao dốc. Trong khi đó, nhiều doanh nghiệp hưởng ứng lời kêu gọi của cơ quan quản lý bằng các chương trình mua lại cổ phiếu và cam kết tăng lượng tiền hoàn trả cho cổ đông.
Dù vậy, phản ứng của thị trường vẫn dè dặt. Chỉ số CSI 300 chỉ tăng chưa đến 3% trong tuần này.
Kết quả này khó có thể làm hài lòng những nhà đầu tư như Allen Sun, người hoạt động trong lĩnh vực thương mại xuyên biên giới. Sun cho biết đợt lao dốc đã dập tắt phần hy vọng ít ỏi còn lại về khả năng kiếm được khoản tiền lớn từ chứng khoán. Ông đã thu hẹp danh mục cổ phiếu xuống còn khoảng 100.000 nhân dân tệ (14.990 USD), bằng một phần mười mức cao nhất trước đây.
Dòng tiền thường chạy theo những cổ phiếu đang được chú ý. Nhà đầu tư cá nhân chỉ nắm khoảng 30% tổng giá trị thị trường nhưng đóng góp gần 70% doanh số giao dịch, khiến biến động giá càng mạnh.
Daniel Yang, nhân viên kinh doanh máy móc tại Quảng Đông, từng chịu tổn thất từ bất động sản rồi tiếp tục thua lỗ trên thị trường chứng khoán. Những thất bại liên tiếp khiến ông mất niềm tin vào gần như mọi kiến thức đầu tư từng học, dù đã tốt nghiệp ngành tài chính.
“Cổ phiếu loại A về bản chất là một thị trường vận hành theo cảm xúc”, Yang nói. “Bạn phải hiểu đám đông đang cảm thấy thế nào mà không để bản thân trở thành một phần của đám đông đó.”
Yang chuyển sang đầu cơ ngắn hạn và cho biết đạt tỷ suất sinh lời khoảng 20% mỗi tháng trong thời gian gần đây. Trường hợp của ông cho thấy nhà đầu tư nhỏ lẻ khó duy trì chiến lược dựa trên nền tảng cơ bản của doanh nghiệp, trong một thị trường mà ngay cả các nhà đầu tư tổ chức cũng chật vật giữ được sự kiên nhẫn.
Các nhà quản lý quỹ chuyên nghiệp phải cạnh tranh thứ hạng trong những khoảng thời gian đánh giá ngày càng ngắn. Những đợt biến động mạnh theo một chiều tạo lợi thế cho người vào lệnh sớm và quyết liệt, đồng thời khiến việc thoát vị thế đúng lúc trở thành yếu tố sống còn để tránh thua lỗ.
“Tôi rất muốn mua và nắm giữ cổ phiếu để đạt tỷ suất sinh lời 10-15% mỗi năm, nhưng đầu tư ngắn hạn là cách dòng vốn thích nghi với những rủi ro của thị trường này”, Shi Junbo, nhà quản lý quỹ tại công ty quản lý tài sản Hangzhou Xiyan, nói.
Người đi bộ băng qua đường bên cạnh bảng điện tử hiển thị chỉ số Hang Seng tại Hong Kong hôm thứ Năm. Ảnh: AFP-JIJI